 Polski


Cena: 26.41 EUR
14.85 EUR
Najniższa cena z 30 dni przed obniżką: 14.90 EUR
Zapytaj o produkt
Opis produktu
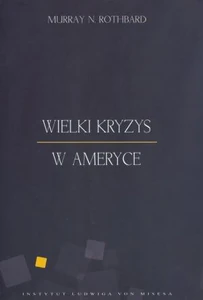
Współczesna prasa finansowa rozpisuje się na temat danych mówiących o podaży pieniądza. W każdy piątek inwestorzy giełdowi z zapartym tchem czekają na najświeższe informacje z rynku pieniężnego, które często wpływają na poniedziałkowe notowania na Wall Street. Jeśli podaż pieniądza gwałtownie wzrasta, oznacza to, że stopy procentowe mogą pójść w górę, ale mogą też pozostać na obecnym poziomie. Prasa straszy czytelników złowieszczymi prognozami dotyczącymi posunięć Rezerwy Federalnej lub regulacji, które mogą wprowadzić banki i inne instytucje finansowe.
Przywiązywanie tak dużej wagi do kwestii podaży pieniądza to zjawisko raczej nowe. Do lat 70-tych XX w., w czasie Ery Keynesa, na temat pieniądza i kredytu bankowego nie pisano niemal wcale. Zastanawiano się raczej nad wzrostem Produktu Narodowego Brutto, polityką fiskalną rządu, wydatkami, przychodami i deficytem. Banki i podaż pieniądza to były zagadnienia generalnie ignorowane. Jednak po latach chronicznej i przyspieszającej inflacji – której keynesiści nie potrafili zaradzić – i po wielu nawrotach „inflacyjnej recesji”, stało się jasne dla wszystkich – nawet dla keynesistów – że coś tu nie gra. W ten sposób w centrum uwagi znazła się podaż pieniądza.
Mnogość definicji podaży pieniądza może wprawiać przeciętnego człowieka w zakłopotanie. O co chodzi z tymi wszystkimi M, od M1A i M1B do M8? Który z tych symboli oznacza prawdziwą podaż pieniądza, o ile którykolwiek samodzielnie do tego wystarcza? I może najistotniejsze: dlaczego depozyty bankowe wliczone są do różnych M jako podstawowy składnik podaży pieniądza? Wszyscy dziś wiedzą, że papierowe dolary, emitowane wyłącznie przez Banki Rezerwy Federalnej, zawierające napis „ten banknot jest legalnym środkiem płatniczym do regulowania wszelkich zobowiązań, publicznych i prywatnych”, to pieniądze. Ale dlaczego rachunki bieżące uważane są za pieniądz i na jakiej zasadzie powstają? Czyż nie można ich wypłacić na żądanie w postaci gotówki? Dlaczego więc wkłady na żądanie to też pieniądz, a nie tylko papierowe dolary, które je reprezentują? Jedną z niezwykłych implikacji zaliczania wkładów na żądanie do składników podaży pieniądza jest stwierdzenie, że banki tworzą pieniądz; że w pewnym sensie są fabrykami pieniędzy. Ale czy banki nie przekierowują jedynie powierzonych im oszczędności, pożyczając je inwestorom lub konsumentom? Skoro banki otrzymują nasze oszczędności i następnie je pożyczają, to jak właściwie tworzą pieniądze? W jaki sposób pasywa bankowe stają się składnikiem podaży pieniądza?
Przywiązywanie tak dużej wagi do kwestii podaży pieniądza to zjawisko raczej nowe. Do lat 70-tych XX w., w czasie Ery Keynesa, na temat pieniądza i kredytu bankowego nie pisano niemal wcale. Zastanawiano się raczej nad wzrostem Produktu Narodowego Brutto, polityką fiskalną rządu, wydatkami, przychodami i deficytem. Banki i podaż pieniądza to były zagadnienia generalnie ignorowane. Jednak po latach chronicznej i przyspieszającej inflacji – której keynesiści nie potrafili zaradzić – i po wielu nawrotach „inflacyjnej recesji”, stało się jasne dla wszystkich – nawet dla keynesistów – że coś tu nie gra. W ten sposób w centrum uwagi znazła się podaż pieniądza.
Mnogość definicji podaży pieniądza może wprawiać przeciętnego człowieka w zakłopotanie. O co chodzi z tymi wszystkimi M, od M1A i M1B do M8? Który z tych symboli oznacza prawdziwą podaż pieniądza, o ile którykolwiek samodzielnie do tego wystarcza? I może najistotniejsze: dlaczego depozyty bankowe wliczone są do różnych M jako podstawowy składnik podaży pieniądza? Wszyscy dziś wiedzą, że papierowe dolary, emitowane wyłącznie przez Banki Rezerwy Federalnej, zawierające napis „ten banknot jest legalnym środkiem płatniczym do regulowania wszelkich zobowiązań, publicznych i prywatnych”, to pieniądze. Ale dlaczego rachunki bieżące uważane są za pieniądz i na jakiej zasadzie powstają? Czyż nie można ich wypłacić na żądanie w postaci gotówki? Dlaczego więc wkłady na żądanie to też pieniądz, a nie tylko papierowe dolary, które je reprezentują? Jedną z niezwykłych implikacji zaliczania wkładów na żądanie do składników podaży pieniądza jest stwierdzenie, że banki tworzą pieniądz; że w pewnym sensie są fabrykami pieniędzy. Ale czy banki nie przekierowują jedynie powierzonych im oszczędności, pożyczając je inwestorom lub konsumentom? Skoro banki otrzymują nasze oszczędności i następnie je pożyczają, to jak właściwie tworzą pieniądze? W jaki sposób pasywa bankowe stają się składnikiem podaży pieniądza?
Specyfikacja
- Wymiary/Format
- 14.5x20.5
- Oprawa
- Miękka
- Autor
- Murray Newton Rothbard
- Język publikacji
- polski
Twoja opinia
aby wystawić opinię.
FIJORR PUBLISHING
Walc wiedeński na Wall Street Ekonomia austriacka dla inwestorów giełdowych
Ekonomia austriacka dla inwestorów giełdowych
Cena: 27.79 EUR
13.63 EUR
Produkty podobne

Cena: 24.14 EUR
11.72 EUR
Najniższa cena z 30 dni przed obniżką: 11.77 EUR

Cena: 31.19 EUR
16.30 EUR
Najniższa cena z 30 dni przed obniżką: 16.35 EUR

Cena: 27.56 EUR
13.46 EUR
Najniższa cena z 30 dni przed obniżką: 13.52 EUR
Cena: 39.22 EUR
21.88 EUR
Najniższa cena z 30 dni przed obniżką: 21.97 EUR
Cena: 37.40 EUR
19.60 EUR
Najniższa cena z 30 dni przed obniżką: 19.68 EUR

Cena: 36.85 EUR
20.47 EUR
Najniższa cena z 30 dni przed obniżką: 20.56 EUR
Bezpieczeństwo produktu
Producent wprowadzający: Freedom Publishing Sp. z o.o. Plac Solny 14/3 50-062 Wrocław Polska [email protected] 667560699
Inne informacje o bezpieczeństwie:
https://storage.googleapis.com/fkwt_gpsr_prod/gpsr_pdf_attachments/253/9788389812254_warnings.pdf